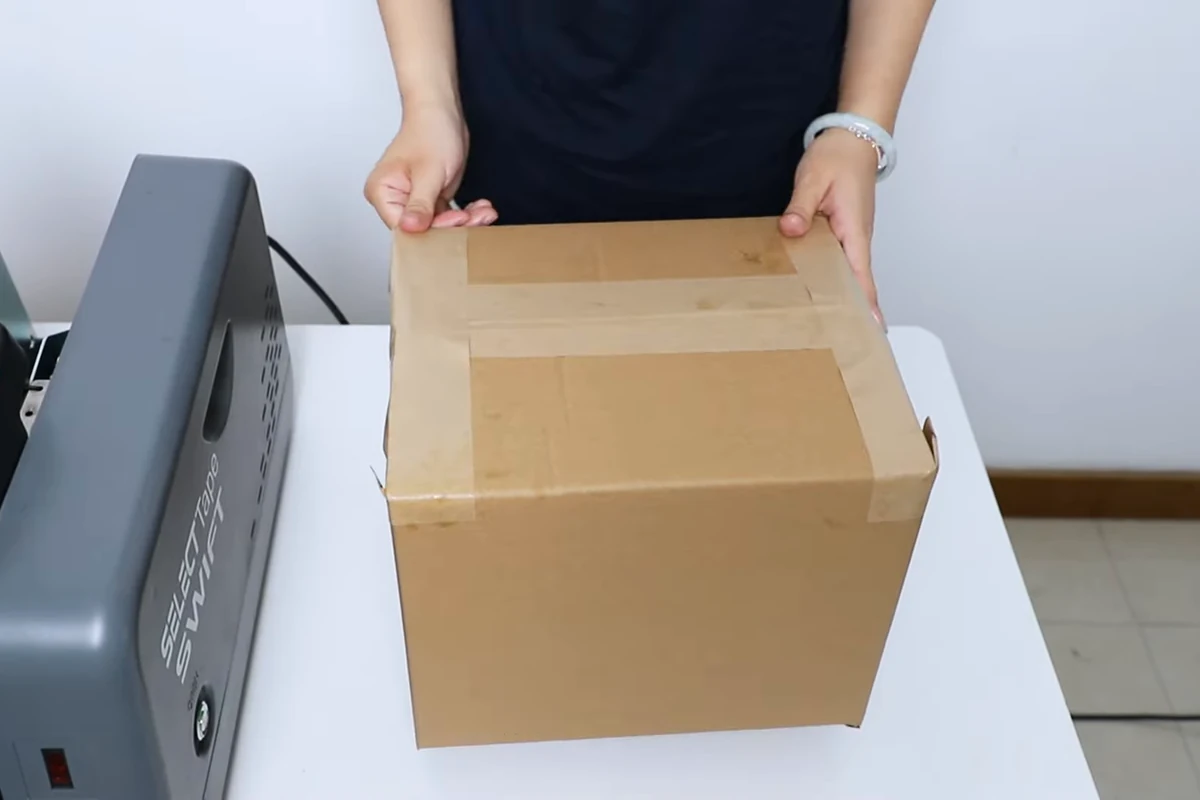
Calculez le coût du ruban adhésif activé par l'eau par carton en divisant le coût du ruban réellement consommé pendant une période donnée par le nombre de cartons acceptés durant cette période. Pour une comparaison plus complète entre les stations, ajoutez les coûts de main-d'œuvre et d'exploitation imputables, puis présentez la répartition du matériel séparément.
Utilisez le nombre de cartons acceptés comme dénominateur, tenez compte des pertes de ruban adhésif dues aux bandes jetées ou aux fermetures défectueuses, et ne comptabilisez les retouches qu'une seule fois. Le prix du rouleau seul ne reflète pas le coût du scellage des cartons, et un calcul hypothétique ne permet pas d'établir les économies réalisées dans le cadre d'une opération réelle.
Définissez d'abord la limite de mesure.
Un registre des coûts pertinent définit la tâche relative aux cartons, la période et les critères d'acceptation avant le comptage. Les coûts et le nombre de cartons doivent correspondre au même travail.
Précisez si la station scelle uniquement le haut d'un carton pré-fermé ou le haut et le bas. Indiquez le type de fermeture requis, les familles de cartons et la qualité du ruban adhésif. Si la comparaison utilise un type de soudure différent, les deux chiffres décrivent des tâches différentes et non des coûts concurrents pour une même fermeture.
Choisissez une période qui prenne en compte la composition habituelle des cartons, les réapprovisionnements et les interruptions récurrentes. Comptez chaque carton accepté une seule fois, y compris un carton accepté après retouche. Les cartons rejetés consomment des ressources matérielles et humaines, mais ne sont pas inclus dans le dénominateur des cartons acceptés tant qu'ils ne sont pas validés au cours de la période mesurée.
Pour un essai de courte durée, commencez et terminez sans cartons partiellement scellés ou non ouverts. Si le travail en cours dépasse la limite de la période, rapprochez les coûts de ruban adhésif et de main-d'œuvre imputables avec ceux du même lot de cartons finis avant de comparer les coûts. Distinguez les rebuts confirmés des coûts liés au travail en cours ; le ruban adhésif déjà appliqué sur un carton en cours n'est pas considéré comme un stock de rouleaux réutilisables.
Pour les cartons mixtes, indiquez chaque famille séparément ou précisez clairement la composition. Le passage de grands cartons à de petits peut réduire le nombre moyen de cartons, même si le fonctionnement du centre de tri n'a pas été amélioré.
Convertir le prix du rouleau en un coût de longueur comparable
Le coût au mètre est égal au coût d'acquisition du rouleau divisé par sa longueur utile. Utilisez la même longueur de référence pour chaque rouleau et identifiez toute portion inutilisable incluse dans cette référence.
Coût du ruban par mètre = coût du rouleau à l'arrivée ÷ mètres utilisables par rouleau
Le coût rendu doit inclure les frais d'achat et de livraison que votre entreprise impute à ce consommable. Utilisez la devise et le traitement fiscal convenus avec le service financier. Ne comparez pas un prix livré avec un autre prix départ usine sans tenir compte de la différence.
Pour déterminer la longueur utile, vérifiez la longueur déclarée par le fournisseur, les tolérances et la construction du rouleau. Si une partie fixe de l'extrémité ne peut être supprimée et est exclue de la longueur utile, son coût d'achat est déjà réparti sur les mètres utiles restants. Ne facturez pas cette même partie fixe une seconde fois comme rebut de bande variable.
Avant de choisir un rouleau plus long uniquement en fonction de son prix unitaire, vérifiez compatibilité du distributeur, y compris le diamètre du rouleau complet et le format du mandrin. Une commande groupée inutilisable n'est pas un consommable à moindre coût.
Mesurer le ruban utilisé, y compris les travaux infructueux
La consommation réelle de ruban adhésif comprend le ruban utilisable prélevé de l'inventaire pour la tâche mesurée, qu'il soit utilisé dans un carton accepté ou mis au rebut. Les rouleaux partiellement utilisés mais disponibles pour des travaux ultérieurs constituent l'inventaire final, et non les rouleaux entièrement consommés.
Une méthode d'inventaire consiste à :
Mètres utilisables consommés = stock utilisable initial + mètres utilisables distribués − stock utilisable final − mètres utilisables retournés ailleurs
Les quantités initiales, distribuées et finales doivent être comprises dans le périmètre de la même station. Un rouleau ne doit être comptabilisé que dans l'inventaire final ou dans un retour réutilisable, jamais les deux. Le ruban jeté pendant la période n'est plus considéré comme un stock réutilisable et est donc inclus dans la consommation.
La mesure directe de la longueur totale distribuée est une autre méthode lorsque les données sont fiables. Incluez les bandelettes rejetées et réutilisées, et rapprochez cette mesure avec l'inventaire lorsque cela est possible. N'ajoutez pas un pourcentage de rebut global à une mesure qui inclut déjà les rebuts.
Coût du ruban adhésif par carton accepté = mètres utilisables consommés × coût par mètre ÷ cartons acceptés
La formule s'applique directement à un lot terminé ou à une période sans travaux en cours. Si des travaux dépassent la limite de fin de lot, ajoutez les coûts de ruban adhésif liés aux travaux en cours et soustrayez ceux liés aux travaux en cours avant de diviser par le nombre de cartons acceptés. Conservez l'enregistrement de la consommation physique séparément de cet ajustement de répartition des coûts et appliquez la même limite de fin de lot à la main-d'œuvre.
Pour la planification avant un essai, la longueur théorique de ruban correspond à la somme des longueurs de ruban requises par carton. Indiquez ce résultat comme consommation prévue. Ajoutez les pertes mesurées séparément uniquement si elles ne sont pas déjà prises en compte. Distinguez la consommation réelle de l'essai de l'estimation prévue.
Ajouter la main-d'œuvre en utilisant les heures-personnes
Le coût de la main-d'œuvre correspond au temps total de travail consacré à la tâche de scellage, multiplié par le coût horaire de la main-d'œuvre applicable. Deux travailleurs employés pendant une heure contribuent à hauteur de deux heures-personnes.
Coût de la main-d'œuvre attribuable = heures-personnes attribuables × coût applicable par heure-personne
Précisez si le tarif inclut les charges patronales ou uniquement les salaires. Appliquez la même méthode de calcul pour les flux de travail alternatifs. Lorsque les opérateurs effectuent d'autres tâches sur un poste de travail partagé, mesurez ou imputez la part liée au scellage de manière transparente plutôt que d'imputer la totalité du poste à l'utilisation du ruban adhésif.
Incluez les opérations de chargement récurrentes, de remplissage d'eau, d'entretien courant approuvé et de remise en état dans les limites de main-d'œuvre définies. Si les heures-personnes mesurées incluent déjà les reprises, n'ajoutez pas de seconde allocation pour “ main-d'œuvre de reprise ”. Enregistrez séparément les configurations ou formations inhabituelles lorsqu'elles ne font pas partie du fonctionnement normal.
N’identifiez les autres éléments opérationnels attribuables, tels que les consommables mesurés, les charges d’exploitation ou les coûts de service, que lorsque leurs montants et leur répartition sont justifiés. Évitez d’estimer un résultat décimal précis à partir de données approximatives.
Un exemple résolu avec des entrées hypothétiques
L'exemple suivant illustre uniquement le calcul. Il s'agit de données de planification fictives, et non de prix SelectPack, de mesures de production ou d'une affirmation d'économies.
Supposons que la période mesurée commence et se termine sans travaux de scellage inachevés et produise 1 000 cartons conformes. Chaque carton conforme utilise trois bandes de 0,40 m, soit 1 200 m de ruban adhésif. 300 m supplémentaires de ruban utilisable sont consommés par les bandes jetées et les travaux infructueux ou répétés, ce qui porte la consommation totale à 1 500 m de ruban.
Le coût du ruban imprimé est de 20 USD par bobine, avec une longueur utile de 200 mètres. La main-d'œuvre imputable représente six heures-personnes à 20 USD l'heure. Les autres éléments d'exploitation s'élèvent à 10 USD. Une allocation distincte pour les équipements, calculée pour la période, est de 20 USD.
| Calcul | Résultat |
|---|---|
| Prix du ruban par mètre : 20 ÷ 200 | 0,10 USD/m |
| Coût du ruban consommé : 1 500 × 0,10 | 150 USD |
| Coût du ruban adhésif par carton accepté : 150 ÷ 1 000 | 0,15 USD |
| Main-d'œuvre : 6 × 20 | 120 USD |
| Total opérationnel : 150 + 120 + 10 | 280 USD |
| Coût opérationnel par carton accepté : 280 ÷ 1 000 | 0,28 USD |
| Total avec affectation du matériel : (280 + 20) ÷ 1 000 | 0,30 USD |
La perte de 300 m est déjà incluse dans le prix total de 150 USD pour la bande. L'ajouter à nouveau comme frais de rebut distincts surestimerait le coût. Les six heures de travail comprennent le travail répété ; par conséquent, aucun second frais de main-d'œuvre pour la reprise n'est facturé.
Dans un autre scénario de planification, supposons que les pertes diminuent de 300 m à 150 m, tandis que le nombre de cartons acceptés, la longueur de fermeture et tous les autres paramètres restent inchangés. La quantité de ruban adhésif consommée passe à 1 350 m, son coût à 135 USD et son coût par carton accepté à 0,135 USD. Ce calcul isole une seule variable ; il ne prouve en rien qu’une nouvelle machine permettra d’atteindre cette réduction ni que le coût de la main-d’œuvre restera le même.
Dissocier l'affectation des équipements des coûts d'exploitation en espèces
L'affectation du matériel dépend de la méthode comptable, du coût d'acquisition et de l'utilisation prévue choisis par l'entreprise. Il convient d'indiquer la méthode plutôt que de dissimuler des frais machine arbitraires dans le coût total.
Précisez si le montant représente un amortissement, une charge de location ou une autre imputation approuvée. Si l'équipement est utilisé pour plusieurs postes ou tâches, indiquez la base d'utilisation. Les charges imputées d'une période sont distinctes du décaissement initial lié à l'acquisition ; ne les cumulez pas comme s'il s'agissait de coûts distincts de la même période.
Le retour sur investissement nécessite une différence vérifiée dans les coûts d'exploitation futurs, en tenant compte des hypothèses de mise en œuvre et de service. Cette feuille de calcul par carton fournit les éléments nécessaires à cette décision, mais ne permet pas, à elle seule, d'établir le retour sur investissement.
Utilisez le calcul pour trouver la prochaine enquête
Distinguez le prix des matériaux, la longueur des fermetures, les pertes et la main-d'œuvre afin d'identifier la cause de toute variation de coût. Si la consommation de ruban adhésif augmente, vérifiez la composition des cartons et le mode de fermeture avant d'incriminer le prix du rouleau. Si le nombre d'heures travaillées augmente, examinez les manipulations et les retouches répétées plutôt que de supposer qu'une distribution plus rapide résoudrait le problème de la station.
Pour un autre itinéraire de matériaux, utilisez le Comparaison des flux de travail entre rubans adhésifs activés par l'eau et rubans adhésifs sensibles à la pression et conserver les mêmes limites de coûts. Les deux candidats doivent satisfaire aux exigences relatives au package avant que leurs coûts ne soient considérés comme comparables.
Lors de votre demande, veuillez indiquer à SelectPack la qualité du ruban, les spécifications du rouleau, la composition des cartons, les longueurs de fermeture, la quantité consommée et le nombre de cartons acceptés. devis pour ruban adhésif et distributeur. Ces données permettent d'intégrer un devis à votre calcul, les résultats d'exploitation non mesurés étant réservés à un essai en station.