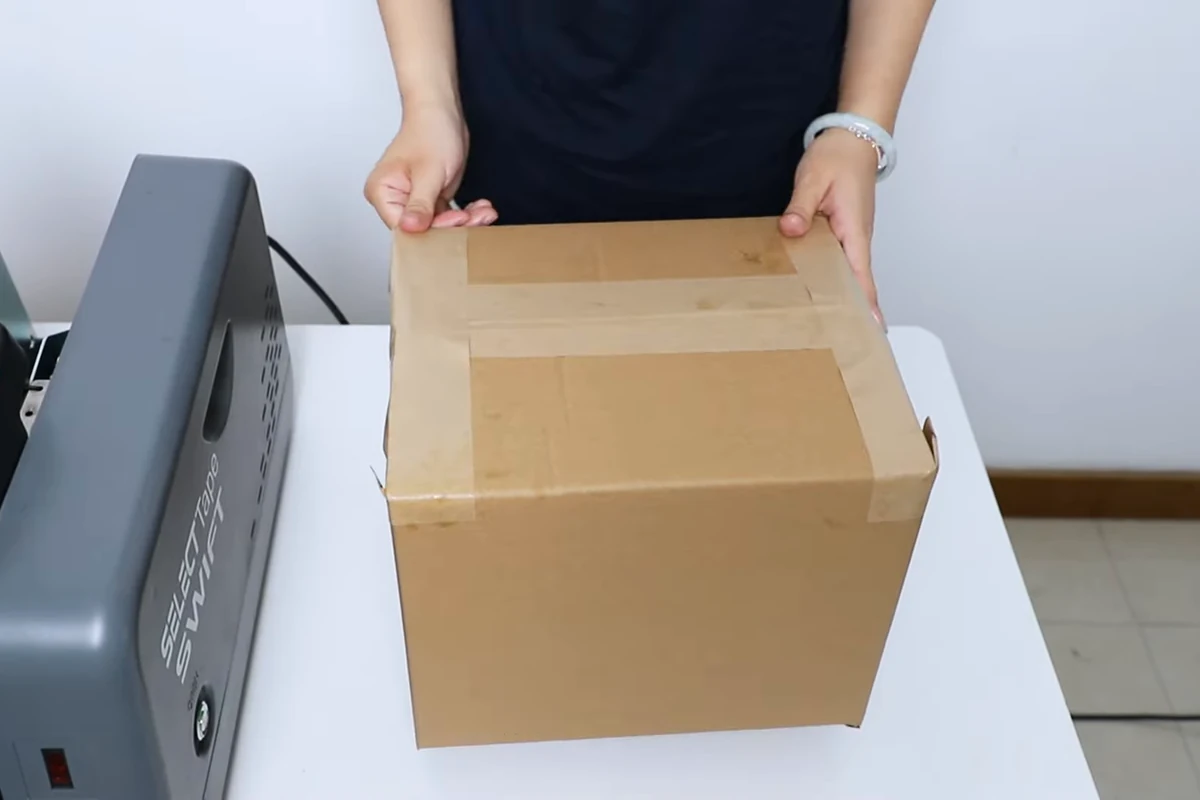
احسب تكلفة الشريط اللاصق المُفعّل بالماء لكل كرتونة بقسمة تكلفة الشريط المستهلك فعليًا خلال فترة زمنية محددة على عدد الكراتين المقبولة خلال تلك الفترة. وللمقارنة بين المحطات بشكل أشمل، أضف تكاليف العمالة والتشغيل المنسوبة، ثم بيّن توزيع المعدات بشكل منفصل.
استخدم عدد الكراتين المقبولة كمقام، واحتسب الشريط المفقود في الشرائط المهملة أو عمليات الإغلاق الفاشلة، واحسب إعادة العمل مرة واحدة. سعر اللفة وحده لا يصف تكلفة إغلاق الكراتين، والحسابات الافتراضية لا تُحدد وفورات في عملية حقيقية.
حدد حدود القياس أولاً
يُحدد سجل التكاليف المفيد مهمة الكرتون، والفترة الزمنية، ومعايير القبول قبل جمع الأرقام. يجب أن تغطي التكاليف وعدد الكراتين نفس العمل.
حدد ما إذا كانت المحطة تُغلق الجزء العلوي فقط من الكرتونة المغلقة مسبقًا أم الجزء العلوي والسفلي معًا. سجّل نمط الإغلاق المطلوب، وأنواع الكرتون، ونوع الشريط اللاصق. إذا استخدمت المقارنة نمط إغلاق مختلفًا، فإن الشكلين يصفان مهمتين مختلفتين بدلًا من تكاليف متنافسة لنفس الإغلاق.
اختر فترة زمنية تغطي التوزيع الطبيعي للكرتون، وعمليات إعادة التعبئة، والانقطاعات المتكررة. احسب كل كرتون مقبول مرة واحدة، بما في ذلك الكرتون المقبول بعد إعادة العمل عليه. تستهلك الكراتين المرفوضة موادًا وعمالة، ولكنها لا تُضاف إلى مقام الكراتين المقبولة إلا بعد مرورها خلال الفترة الزمنية المحددة.
لإجراء تجربة قصيرة، ابدأ وانتهِ دون ترك أي كراتين مغلقة جزئيًا أو غير مُحررة. إذا تجاوز العمل غير المكتمل حدود الفترة، فراجع تكلفة الشريط والعمالة المُخصصة له مع نفس دفعة الكراتين المكتملة قبل مقارنة التكاليف. ميّز بين الخردة المؤكدة والتكاليف المُتكبدة مع العمل غير المكتمل؛ فالشريط المُطبق بالفعل على كرتونة غير مكتملة لا يُعتبر من مخزون اللفائف القابلة لإعادة الاستخدام.
بالنسبة للعلب المختلطة، يُرجى الإبلاغ عن كل عائلة على حدة أو توضيح مكوناتها بوضوح. قد يؤدي تغيير الصناديق من كبيرة إلى صغيرة إلى تقليل متوسط قراءة الشريط حتى لو لم يطرأ أي تحسن على المحطة نفسها.
حوّل سعر اللفة إلى تكلفة طول مماثل
تكلفة المتر الواحد تساوي تكلفة وصول اللفة مقسومة على طولها القابل للاستخدام. استخدم نفس أساس الطول لكل منتج، وحدد أي جزء ثابت غير قابل للاستخدام مُضمن في هذا الأساس.
تكلفة الشريط للمتر الواحد = تكلفة اللفة بعد الإنزال ÷ عدد الأمتار القابلة للاستخدام لكل لفة
يجب أن تشمل التكلفة الإجمالية تكاليف الشراء والتوصيل التي تحددها شركتك لهذا المنتج الاستهلاكي. استخدم العملة والمعاملة الضريبية المتفق عليها مع قسم المالية. لا تقارن سعر تسليم منتج بسعر تسليم منتج آخر دون مراعاة الفرق.
للتأكد من الطول القابل للاستخدام، تحقق من الطول المُعلن من قِبل المورد، والتفاوتات المسموح بها، وبنية اللفة. إذا تعذر صرف جزء طرفي ثابت واستُبعد من الطول القابل للاستخدام، فإن تكلفة شرائه موزعة بالفعل على الأمتار المتبقية القابلة للاستخدام. لا تُحتسب تكلفة هذا الجزء الثابت نفسه مرة أخرى كخردة شريط متغيرة.
قبل اختيار لفة أطول لمجرد سعرها، تحقق من توافق الموزع، بما في ذلك قطر اللفة الكاملة وشكل اللب. إن الطلبية بالجملة غير القابلة للاستخدام ليست سلعة استهلاكية منخفضة التكلفة.
قياس الشريط المستهلك، بما في ذلك العمل غير الناجح
يشمل الاستهلاك الفعلي للشريط اللاصق الشريط القابل للاستخدام الذي تم سحبه من المخزون للمهمة المحددة، سواء انتهى به المطاف في علبة كرتون مقبولة أو أصبح خردة. أما اللفائف المستخدمة جزئيًا والتي لا تزال متاحة للعمل لاحقًا فهي تُعتبر مخزونًا نهائيًا، وليست لفائف مستهلكة بالكامل.
إحدى طرق جرد المخزون هي:
عدد العدادات القابلة للاستخدام المستهلكة = المخزون القابل للاستخدام في بداية الفترة + العدادات القابلة للاستخدام المصروفة - المخزون القابل للاستخدام في نهاية الفترة - العدادات القابلة للاستخدام المُعادة إلى مكان آخر
احتفظ بكميات الافتتاح والإصدار والإغلاق ضمن حدود المحطة نفسها. احسب لفة الشريط إما ضمن مخزون الإغلاق أو ضمن المرتجعات القابلة لإعادة الاستخدام، وليس كليهما. الشريط الذي يتم التخلص منه خلال الفترة لم يعد مخزونًا قابلاً لإعادة الاستخدام، وبالتالي يُحتسب ضمن الاستهلاك.
يُعدّ قياس الطول الإجمالي المُوزّع مباشرةً طريقةً أخرى عندما يكون السجل موثوقًا. يجب تضمين الشرائط المرفوضة والمُكرّرة، ومطابقة هذا القياس مع المخزون كلما أمكن ذلك. لا تُضِف نسبة هدر إجمالية إلى قياس يتضمن الهدر أصلًا.
تكلفة الشريط اللاصق لكل كرتونة مقبولة = الأمتار القابلة للاستخدام المستهلكة × تكلفة المتر الواحد ÷ عدد الكراتين المقبولة
تُطبَّق هذه الصيغة مباشرةً على دفعة مكتملة أو فترة لا تتضمن أعمالاً غير مكتملة في مرحلة الفتح أو الإغلاق. إذا تجاوز العمل الحدّ، تُضاف تكاليف الشريط اللاصق المُستخدَمة في أعمال الفتح غير المكتملة، وتُطرح تكاليف الشريط اللاصق المُستخدَمة في أعمال الإغلاق غير المكتملة، قبل القسمة على عدد الكراتين المقبولة. يُحفظ سجل الاستهلاك المادي منفصلاً عن تعديل تخصيص التكاليف هذا، ويُطبَّق حدّ العمل المكتمل نفسه على العمالة.
لأغراض التخطيط قبل التجربة، يُحسب الطول النظري للشريط بجمع أطوال جميع الشرائط المطلوبة لكل كرتونة. يُصنف هذا الناتج على أنه الاستهلاك المخطط له. تُضاف الخسارة المقاسة بشكل منفصل فقط في حال عدم تضمينها مسبقًا. يجب فصل الاستهلاك الفعلي للتجربة عن تقدير التخطيط.
أضف تكلفة العمالة باستخدام ساعات العمل
تُحسب تكلفة العمالة بضرب إجمالي وقت العامل المخصص لعملية الإغلاق في تكلفة العمالة بالساعة. عاملان يعملان لمدة ساعة واحدة يُحسبان بساعتي عمل.
تكلفة العمل المنسوبة = ساعات العمل المنسوبة × التكلفة المطبقة لكل ساعة عمل
حدد ما إذا كان السعر يشمل تكاليف صاحب العمل أم الأجور فقط. استخدم الأساس نفسه لسير العمل البديل. عندما يؤدي المشغلون مهامًا أخرى على طاولة عمل مشتركة، قم بقياس أو تخصيص جزء التغليف بشكل شفاف بدلاً من تحميل تكلفة الوردية بأكملها على الشريط.
أدرج عمليات التحميل المتكررة، وتجديد المياه، والصيانة الروتينية المعتمدة، وإعادة العمل في الإغلاق ضمن نطاق العمل المحدد. إذا كانت ساعات العمل المقاسة تشمل بالفعل إعادة العمل، فلا تُضف بدلًا ثانيًا لإعادة العمل. سجّل عمليات الإعداد أو التدريب غير الاعتيادية بشكل منفصل عندما لا تكون جزءًا من التشغيل المنتظم.
حدد بنود التشغيل الأخرى المنسوبة، مثل المواد الاستهلاكية المقاسة أو المرافق أو تكلفة الخدمة، فقط عندما تكون كمياتها وتخصيصها قابلة للدفاع عنها. تجنب تقدير نتيجة عشرية مفصلة من مدخلات تخمينية.
مثال عملي مع مدخلات افتراضية
يوضح المثال التالي طريقة الحساب فقط. هذه مدخلات تخطيطية افتراضية، وليست أسعار SelectPack، أو قياسات إنتاج، أو ادعاءات توفير.
لنفترض أن الفترة المقاسة تبدأ وتنتهي دون أي أعمال إغلاق غير مكتملة، وتنتج 1000 كرتونة مقبولة. تستخدم كل كرتونة مقبولة ثلاثة شرائط بطول 0.40 متر، لذا فإن الأغطية المقبولة تحتوي على 1200 متر من الشريط اللاصق. يُستهلك 300 متر إضافية من الشريط القابل للاستخدام في الشرائط المهملة والعمل غير الناجح أو المتكرر، ليصل إجمالي الشريط المستهلك إلى 1500 متر.
بافتراض أن تكلفة الشريط المستخدم هي 20 دولارًا أمريكيًا للفة الواحدة، مع 200 متر قابلة للاستخدام، فإن إجمالي ساعات العمل المنسوبة يبلغ ست ساعات عمل، بتكلفة 20 دولارًا أمريكيًا للساعة الواحدة. وتبلغ تكلفة بنود التشغيل الأخرى المقاسة 10 دولارات أمريكية. أما تكلفة المعدات المختارة بشكل منفصل للفترة فتبلغ 20 دولارًا أمريكيًا.
| حساب | نتيجة |
|---|---|
| سعر الشريط للمتر الواحد: 20 ÷ 200 | 0.10 دولار أمريكي/متر |
| تكلفة الشريط المستهلك: 1500 × 0.10 | 150 دولارًا أمريكيًا |
| تكلفة الشريط اللاصق لكل كرتونة مقبولة: 150 ÷ 1000 | 0.15 دولار أمريكي |
| العمالة: 6 × 20 | 120 دولارًا أمريكيًا |
| إجمالي التشغيل: 150 + 120 + 10 | 280 دولار أمريكي |
| تكلفة التشغيل لكل كرتونة مقبولة: 280 ÷ 1000 | 0.28 دولار أمريكي |
| الإجمالي مع تخصيص المعدات: (280 + 20) ÷ 1000 | 0.30 دولار أمريكي |
تم تضمين خسارة الـ 300 متر بالفعل في إجمالي تكلفة الشريط البالغة 150 دولارًا أمريكيًا. إضافة هذه الخسارة كرسوم خردة منفصلة سيؤدي إلى تضخيم التكلفة. تشمل ساعات العمل الست العمل المتكرر، لذا لا تُضاف أي رسوم إضافية لإعادة العمل.
في سيناريو تخطيط منفصل، لنفترض أن الفاقد انخفض من 300 متر إلى 150 متر، بينما بقي عدد الكراتين المقبولة وطول الإغلاق وجميع المدخلات الأخرى دون تغيير. يصبح الشريط المستهلك 1350 مترًا، وتكلفة الشريط 135 دولارًا أمريكيًا، وتكلفة الشريط لكل كرتونة مقبولة 0.135 دولارًا أمريكيًا. هذه الحسابات تعزل متغيرًا واحدًا فقط؛ ولا تُعد دليلًا على أن آلة جديدة ستُحقق هذا الانخفاض أو تُبقي تكاليف العمالة دون تغيير.
يجب فصل تخصيص المعدات عن تكاليف التشغيل النقدية
يعتمد تخصيص المعدات على طريقة المحاسبة وتكلفة الشراء والاستخدام المتوقع الذي تختاره الشركة. وضح الطريقة بدلاً من تضمين تكلفة آلة عشوائية ضمن تكلفة الشريط.
حدد ما إذا كان الرقم يمثل استهلاكًا، أو رسوم إيجار، أو أي تخصيص معتمد آخر. إذا كانت المعدات تدعم عدة محطات أو مهام، فاذكر أساس الاستخدام. تختلف المصروفات المخصصة لفترة معينة عن التدفق النقدي الخارج للشراء الأولي؛ لذا لا تجمع بينهما كما لو كانا تكاليف منفصلة لنفس الفترة.
يتطلب استرداد التكاليف وجود فرق مؤكد في تكاليف التشغيل النقدية المستقبلية، مع مراعاة افتراضات التنفيذ والخدمة. توفر ورقة العمل هذه، المخصصة لكل كرتونة، مدخلات لاتخاذ هذا القرار، لكنها لا تحدد عائد الاستثمار بمفردها.
استخدم الحساب لإيجاد التحقيق التالي
افصل بين سعر المواد، وطول الإغلاق، والفقد، والعمالة، حتى يكون لتغير التكلفة سبب واضح. إذا زاد استهلاك الشريط اللاصق، فتحقق من مزيج الكرتون ونمط الإغلاق قبل إلقاء اللوم على سعر اللفة. إذا زادت ساعات العمل، فادرس عمليات المناولة المتكررة وإعادة العمل بدلاً من افتراض أن التوزيع الأسرع سيحل مشكلة الاختناق في المحطة.
للحصول على مسار بديل للمواد، استخدم مقارنة سير العمل بين الشريط اللاصق المُفعّل بالماء والشريط اللاصق الحساس للضغط ويجب أن تحافظ كلتا المرشحتين على نفس حدود التكلفة. يجب أن تستوفي كلتاهما متطلبات الحزمة قبل اعتبار تكاليفهما متقاربة.
عند طلب تغليف SelectPack، يرجى إرسال معلومات حول نوع الشريط، ومواصفات اللفة، ومزيج الكرتون، وأطوال الإغلاق، والكمية المستهلكة، وعدد الكرتون المقبول. عرض أسعار الشريط اللاصق والموزع. تسمح هذه المدخلات بوضع عرض سعر في حساباتك، مع ترك نتائج التشغيل غير المقاسة لتجربة المحطة.